


저원가성 예금 94.8조원 줄고 정기예금 62.6조원 늘어…조달비용 먼저 상승
4분기 자산 리프라이싱 효과 기대…저원가성 수신 회복 여부가 변수
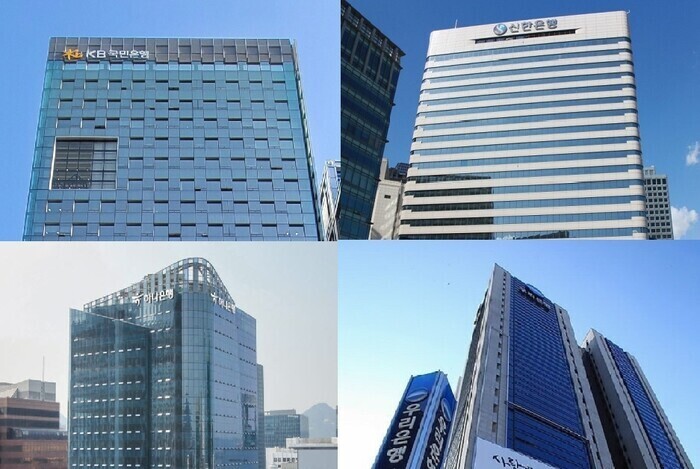 |
| ▲ 4대 시중은행(왼쪽 위부터 시계 방향으로 KB국민은행, 신한은행, 우리은행, 하나은행) 전경./사진=각사 제공 |
[소셜밸류=변호인 기자] 지난 7~8월 두 차례 기준금리 인상에도 은행들의 3분기 순이자마진(NIM)은 오히려 뒷걸음질칠 것이란 전망이 나왔다. 대출금리 상승 효과가 본격적으로 반영되기 전에 저원가성 예금이 줄고 정기예금과 은행채 등 상대적으로 비용이 높은 조달이 늘면서 이자비용 부담이 먼저 커진 영향이다.
7일 장영임 SK증권 연구원은 KB국민·신한·하나·우리·IBK기업은행 등 주요 은행의 3분기 NIM이 전분기보다 평균 1.6bp(1bp=0.01%포인트) 하락할 것으로 전망했다. 기준금리 인상에 따른 자산·부채 금리 재산정 효과가 아직 크지 않은 상황에서 신규 조달금리가 먼저 오르며 마진을 압박하고 있다는 분석이다.
SK증권은 3분기 조달 포트폴리오 악화로 NIM이 부진하더라도 4분기부터는 금리 인상에 따른 자산 리프라이싱 효과가 본격적으로 반영되며 NIM이 다시 개선될 것으로 보고 있다.
◇ 저원가성 예금 94.8조원↓…정기예금·은행채는 증가
장 연구원이 한국은행 자료를 토대로 분석한 결과 은행 계정 총수신은 6월 말부터 8월까지 29조9000억원 감소했다. 이 가운데 실세요구불예금과 수시입출식예금을 합친 저원가성 예금은 94조8000억원 줄었다. 반면 같은 기간 정기예금은 62조6000억원, 은행채는 12조5000억원 증가했다.
저원가성 예금은 은행이 낮은 비용으로 자금을 확보할 수 있는 핵심 조달원이다. 이 비중이 줄고 상대적으로 이자를 많이 지급해야 하는 정기예금이나 시장성 조달 비중이 커지면 은행의 조달비용도 높아진다.
8월 은행권 수신에서 저원가성 예금이 차지하는 비중은 36.3%로 추산됐다. 2018년 11월 36.1% 이후 7년9개월 만에 가장 낮은 수준이다. 저원가성 예금 비중 하락이 장기화할 경우 은행의 조달비용 부담이 커질 수 있고, 4분기 NIM 회복 폭 역시 저원가성 수신 흐름에 영향을 받을 수 있다는 분석이다.
다만 94조8000억원 감소분 전체를 구조적인 자금 이탈로 보기는 어렵다. 장 연구원은 7월 수시입출식예금 감소에는 기업의 부가가치세 납부와 파생상품 거래를 위한 증거금 감소 등 일시적 요인도 포함돼 있다고 짚었다.
한국은행의 통화 및 유동성 통계에서 7월 광의통화(M2)는 전월보다 0.3% 늘며 9개월 연속 증가했다. 전체 유동성 자체가 줄어든 가운데 예금이 빠진 것이 아니라, M2 안에서 요구불·수시입출식예금은 감소하고 정기예금은 늘면서 자금 구성이 상대적으로 비용이 높은 예금 쪽으로 이동했다는 게 SK증권의 해석이다.
은행별로는 NIM 변화 폭에 차이가 예상됐다. SK증권은 3분기 신한은행 NIM이 전분기보다 3.3bp 하락하고 우리은행은 2.7bp, 하나은행은 2bp 떨어질 것으로 내다봤다. KB국민은행은 0.2bp 하락하고 기업은행은 0.2bp 상승해 두 은행 모두 전분기와 대체로 비슷한 수준을 유지할 것으로 전망했다.
KB국민은행은 2분기 시장성 예금을 선제적으로 조달하면서 NIM이 3bp 하락했다. SK증권은 당초 3분기 개선을 예상했지만 최근 정기예금 조달이 늘면서 비용 상승 압력이 이어져 전분기와 비슷한 수준에 머물 것으로 봤다.
기업은행은 변동금리 대출이 주로 코리보(KORIBOR) 3개월물에 연동돼 있고 중소기업금융채권(중금채) 비중이 60%에 가깝다. 코리보 금리가 전분기 평균보다 26bp 올라 양도성예금증서(CD) 금리보다 상승 폭이 컸던 만큼 조달비용 상승에도 NIM이 0.2bp 소폭 개선될 것으로 예상됐다.
◇ 4분기엔 반등할까…자산 리프라이싱과 수신 경쟁이 변수
3분기 NIM 하락이 장기적인 수익성 악화로 이어질 가능성은 제한적이라는 분석도 나온다. 은행 자산과 부채 금리가 다시 책정되는 데 시차가 있어 7~8월 금리 인상 효과가 4분기부터 대출자산에 본격적으로 반영될 수 있어서다.
SK증권은 은행의 자산 리프라이싱 주기를 3~6개월 정도로 보고 있다. 신한·하나·우리은행은 7~8월 정기예금 조달 확대에 따른 비용 상승이 먼저 나타났지만, 9~10월 이후부터는 금리 인상에 따른 자산수익률 개선 효과가 가시화될 것으로 예상했다.
다만 금리 상승이 곧바로 은행 마진 확대로 이어지는 것은 아니다. 저원가성 예금이 계속 감소해 은행들이 정기예금이나 은행채 등 상대적으로 비싼 자금 조달을 늘려야 한다면 대출자산 수익률 개선 효과 일부가 조달비용 증가로 상쇄될 수 있다.
결국 4분기 NIM의 방향은 기준금리 수준 자체보다 오른 시장금리가 대출자산에 얼마나 빠르게 반영되는지, 동시에 은행들이 저원가성 자금을 얼마나 확보할 수 있는지에 좌우될 전망이다.
[저작권자ⓒ 사회가치 공유 언론-소셜밸류. 무단전재-재배포 금지]