


증권사별 영업익 전망 최대 202억원 차이…매출·수익성 추정 엇갈려
실리콘투 “수익성 부담은 환율”…재고 선매입, 현재 부담 없어
[소셜밸류=변호인 기자] K-뷰티 전문 유통기업 실리콘투(257720)의 해외 매출 성장세가 이어질 것으로 전망되는 가운데, 환율 부담으로 3분기 영업이익에 대한 증권가의 눈높이가 낮아지고 있다. 하나증권의 영업이익 추정치는 두 달 사이 150억원 넘게 줄었고, 증권사별 전망 격차도 200억원을 웃돌았다.
하나증권은 14일 실리콘투의 올해 3분기 연결 매출액을 4341억원, 영업이익을 781억원으로 추정했다. 지난해 동기 대비 각각 45%, 24% 증가하는 규모지만 영업이익은 시장 기대치인 878억원을 약 11% 밑돈다.
예상 영업이익률은 18.0%로 지난해 같은 기간(21.1%)보다 3.1%포인트 낮다. 직전 분기인 올해 2분기(20.6%)와 비교해도 2.6%포인트 하락하는 수준이다. 매출이 증가하는 속도에 비해 이익 증가세가 둔화할 것이라는 전망이다.
실적 전망의 변화는 지난 8월과 비교하면 더욱 뚜렷하다. 하나증권은 지난 8월 20일 실리콘투의 3분기 매출액과 영업이익을 각각 4666억원, 933억원으로 예상했다. 그러나 이날 전망치를 4341억원, 781억원으로 낮추면서 두 달 사이 매출 추정치는 325억원, 영업이익 추정치는 152억원 하향 조정됐다.
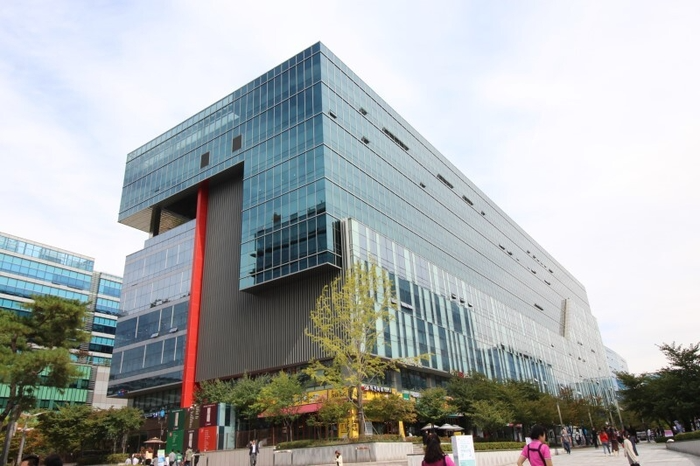 |
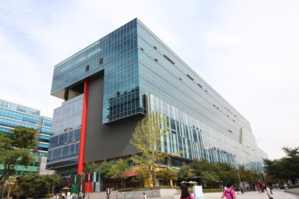
| ▲ 실리콘투 본사 전경./사진=실리콘투 제공 |
◇ 환율 영향에 수익성 전망 하향…증권사별 추정치도 엇갈려
수익성 전망을 낮춘 주요 요인으로는 환율이 꼽힌다. 하나증권은 실리콘투의 유럽·북미 매출 비중이 60%를 넘는 반면, 브랜드 업체들보다 판매관리비에서 달러화 지출이 차지하는 비중은 낮아 환율 하락이 영업이익에 미치는 영향이 크다고 분석했다.
하나증권 박종대 연구원은 동일한 환율을 적용했다면 3분기 유럽 매출이 1900억원 이상, 북미 매출이 1100억원 수준에 이를 수 있었을 것으로 추정했다. 이 경우 연결 영업이익도 1000억원에 근접했을 것이라는 분석이다. 하나증권은 현재 전망치인 781억원과 비교해 환율 영향으로 영업이익이 200억원 이상 낮아졌을 것으로 추산했다.
NH투자증권 정지윤 연구원도 지난 8일 보고서에서 다른 조건이 동일할 때 연평균 환율이 5% 하락하면 실리콘투의 영업이익률이 약 2.4%포인트 낮아질 수 있다고 분석했다. 올해 3분기 평균 원·달러 및 원·유로 환율은 직전 분기 대비 각각 5.6%, 6.5% 하락한 것으로 파악했다.
다만 실적 전망 하향을 환율만으로 설명하기는 어렵다. 하나증권은 영업이익뿐 아니라 매출 전망도 함께 낮췄으며, 증권사마다 지역별 매출 증가율과 원가율 등에 적용한 가정에도 차이가 있다.
키움증권 손예빈 연구원은 지난 12일 실리콘투의 3분기 영업이익을 679억원, 영업이익률을 16.6%로 예상했다. 반면 메리츠증권 박신애 연구원은 지난 1일 영업이익 881억원, 영업이익률 20.6%를 제시했다. NH투자증권과 하나증권의 영업이익 전망치는 각각 790억원, 781억원으로, 증권사별 최고·최저 추정치 차이가 202억원에 달한다.
매출 전망도 키움증권 4102억원에서 하나증권 4341억원까지 차이를 보였다. 해외 유통망 확대에 따른 성장 가능성에는 대체로 긍정적인 평가가 이어지고 있지만, 매출 증가가 실제 이익으로 연결되는 정도에 대해서는 판단이 엇갈리고 있다.
◇ 실리콘투도 환율 부담 확인…재고 증가는 선제 매입
실리콘투 관계자는 이날 소셜밸류와 통화에서 3분기 수익성 부담이 환율 때문인지, 물류비 등 다른 요인 때문인지 묻자 '환율'을 꼽았다.
실리콘투의 올해 2분기 말 재고자산은 약 4510억원으로 직전 분기보다 33%가량 증가했다. 회사 관계자는 이에 대해 당시 항로 혼잡 우려와 원가 상승 압박, 원료·부자재 공급 부족 가능성 등에 대비해 재고를 선제적으로 매입했다고 설명했다. 현재로서는 재고 부담이 없다는 입장이다.
해외 사업 확대에 따른 성장 전망은 유지되고 있다. 하나증권은 실리콘투의 3분기 유럽 매출이 전년 동기 대비 77% 증가한 1804억원, 북미 매출은 34% 늘어난 973억원에 이를 것으로 예상했다. 북미에서는 얼타뷰티와 TJ맥스 등 유통채널을 통한 매출이 확대되는 가운데 코스트코와도 신규 거래를 논의 중인 것으로 분석했다.
해외 매출 성장 전망과 달리 주가는 약세를 이어가고 있다. 한국거래소에 따르면 실리콘투는 이날 전 거래일보다 550원(1.69%) 하락한 3만2000원에 거래를 마쳤다. 이달 1일 종가인 3만8300원과 비교하면 7거래일 만에 16.4% 떨어졌다.
실적 전망 변화와 함께 목표주가 조정도 나타났다. 하나증권은 목표주가를 기존 5만9000원에서 5만2000원으로 낮췄다. 반면 NH투자증권은 지난 8일 목표주가 5만8000원을 유지했고, 키움증권은 지난 12일 기업분석을 재개하며 같은 금액을 제시했다. 메리츠증권은 이달 1일 신규 분석을 시작하면서 목표주가 5만2000원을 제시했다.
하나증권의 전망대로라면 실리콘투의 3분기 매출은 직전 분기보다 7.8% 증가하지만, 영업이익은 830억원에서 781억원으로 5.9% 감소한다. 지난해 동기 대비로는 매출과 영업이익 모두 증가할 전망이지만, 전분기와 비교하면 외형 성장과 수익성의 흐름이 엇갈리는 셈이다.
[저작권자ⓒ 사회가치 공유 언론-소셜밸류. 무단전재-재배포 금지]