


척당 2억6900만달러, CBO 추정치 밑돌아…수익성은 2030년 전후 판가름
[소셜밸류=이국열 기자] 미 해군 중형 상륙함(LSM) 첫 8척 가운데 5척은 처음부터 건조할 조선소가 정해져 있었다. 미 해군이 자국 조선소 두 곳에 미리 배정했기 때문이다. 나머지 물량은 경쟁에 부쳐졌고, 그 첫 자리를 한화가 소유한 필라델피아 조선소가 가져갔다.
한화필리조선소의 이번 수주를 '한국 조선의 첫 미 군함'이라는 상징만으로 보면 놓치는 부분이 있다. 한화는 경쟁입찰에서 가격과 계약 조건으로 평가받아 선정됐다. 그 가격은 미 의회예산처가 추정한 이 배의 건조비보다 낮은 수준이다.
◇ 5척은 미리 지정…한화는 경쟁으로 첫 계약
17일 업계에 따르면 한화디펜스USA는 10월 29일(현지시간) 미국 선박건조관리업체 토트서비스와 LSM 1척 건조 계약을 맺었다. 금액은 2억6900만달러(약 3575억원)이고, 3척을 추가로 지을 수 있는 옵션이 붙었다.
미 해군은 이번 사업에서 함정 건조를 조선소에 직접 발주하지 않았다. 토트서비스에 22억달러 규모의 선박건조관리(VCM) 원계약을 맡기고, 토트서비스가 조선소와 하도급 계약을 맺는 구조다. 미 해군이 주요 함정 사업에 VCM 방식을 쓴 것은 이번이 처음이다.
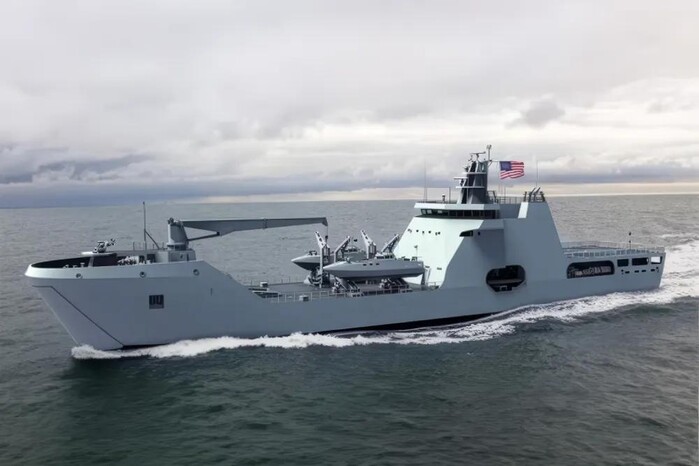 |
| ▲ 한화필리조선소에서 건조할 미 해군 중형 상륙함(LSM) 예상도. 네덜란드 다멘의 LST-100 설계를 기반으로 한다./사진=한화 제공 |
미 해군은 최대 8척의 초기 물량 가운데 1척은 볼린저, 4척은 핀칸티에리 마리네트 마린에 맡기라고 지정했다. 나머지 최대 3척은 토트서비스가 발주 방식을 정하도록 했다. 토트서비스는 7월 자격을 갖춘 미국 조선소들에 제안요청서를 냈고, 한화를 첫 선정 조선소로 발표했다.
토트서비스는 선정 이유로 가격 경쟁력과 하도급 조건 수용을 들었다. 한화는 안전·품질·납기 실적을 종합 평가받았다고 설명했다. 토트서비스는 지정 조선소 두 곳과는 아직 계약을 협의 중이라고 밝혔다.
두 회사가 처음 손잡은 것은 아니다. 필리조선소는 미 해사청의 국가안보다목적선(NSMV) 5척 사업을 토트서비스의 VCM 관리 아래 건조해 4척을 인도했다. 7월에는 미 미사일방어청의 해상 미사일 시험 계측선(MRIV) 2척도 같은 방식으로 맡았다.
이미 손발을 맞춰 온 관리업체가 실시한 경쟁에서 가격과 조건으로 첫 자리를 얻은 것이다. 한국 기업이 소유한 조선소가 경쟁 절차를 거쳐 미 해군 VCM 체제의 첫 건조 계약을 따냈다는 점이 '첫 수주'라는 타이틀보다 무겁다.
◇ 수주액 2억6900만달러…관건은 '남길 수 있나'
계약가는 미 해군이 2025회계연도 예산안에서 LSM 1번함 조달비로 요청한 2억6810만달러와 거의 같다. 미 의회예산처(CBO)의 시각은 달랐다.
CBO는 2024년 4월 보고서에서 1번함 건조비를 4억6000만~5억6000만달러로 추정했다. 18척 또는 35척을 지을 때의 평균 단가도 척당 3억4000만~4억3000만달러로 봤다. 2~8번함 7척의 평균을 척당 1억5000만달러 미만으로 잡은 해군 추정치를 크게 웃도는 수준이다. 미 해군은 2024년 1월 낸 제안요청을 입찰가가 예상보다 훨씬 높다는 이유로 취소한 것으로 알려졌다.
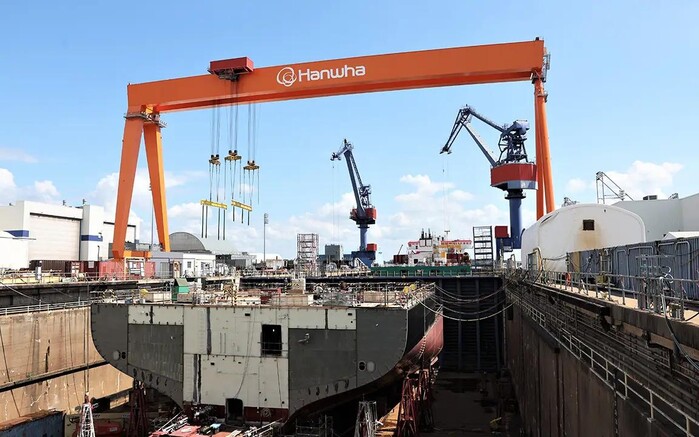 |
| ▲한화필리조선소 도크에서 선박이 건조되고 있다./사진=한화 제공 |
물론 CBO 추정은 해군이 네덜란드 다멘의 상용 설계(LST-100)로 방향을 바꾸기 전에 나온 것이고, 2024년 불변가격 기준이어서 그대로 비교하기는 어렵다. 한화의 함정이 사업 1번함인 것도 아니다. 1번함은 볼린저가 맡을 예정이다. 다만 필리조선소로서는 이 함형을 처음 짓는 것이어서, 설계를 익히고 공정을 다듬는 초기 비용을 그대로 떠안는다.
조선소의 기존 원가 구조도 부담이다. 월스트리트저널에 따르면 필리조선소가 미국 해운사 매트슨에서 수주한 컨테이너선 3척은 척당 약 3억3000만달러로, 한국·중국 건조 선박의 약 2배다.
실적도 아직 적자다. 한화오션의 3분기 보고서에 따르면 필리조선소는 3분기 매출 1318억원, 영업손실 936억원을 냈다. 1~9월 누적 순손실은 1590억원으로 지난해 연간 순손실 약 1269억원을 이미 넘었다. 9월 말 기준 부채가 자산을 약 96억원 웃돌아 완전자본잠식 상태다.
결국 이번 계약의 성패는 “수주했느냐”가 아니라 “이 값으로 이익을 낼 수 있느냐”에서 갈린다. 첫 함정의 원가와 공정 관리가 추가 옵션 3척의 행사 여부를 좌우할 가능성이 크다.
◇ 설계는 다멘, 건조는 미국…한화의 승부처는 생산성
이 배에는 한국 조선소의 설계 역량이 들어가지 않는다. 설계는 다멘의 것이고, 건조는 필라델피아 현지 인력이 맡는다. 1960년대 도입된 번스·톨레프슨 수정조항이 미 해군 함정과 주요 선체 구성품의 해외 건조를 막고 있어서다.
한국 조선이 실제로 수출하는 것은 생산 방식이다. 한화는 2024년 12월 약 1억달러에 조선소를 인수한 뒤 약 3억5000만달러를 용접·도장 설비와 협동로봇, 교육 장비 등에 투입했다. 인력은 인수 전 약 1800명에서 약 2300명으로 늘었다. 2번째 도크 재가동과 교육센터 확충 등에 4억달러를 추가로 투입할 계획이다.
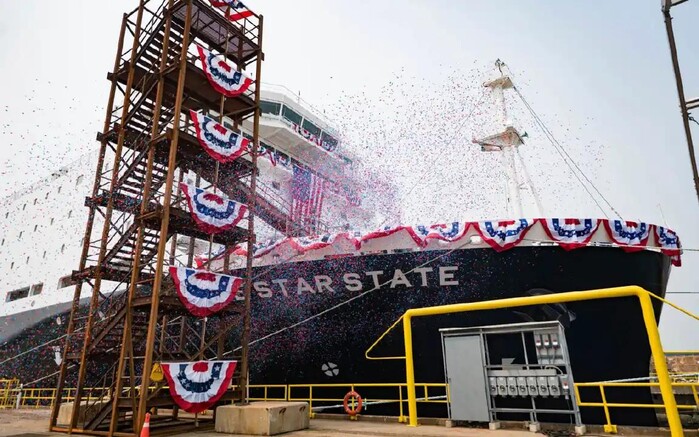 |
| ▲지난 7월 17일 한화필리조선소에서 열린 미 해사청 국가안보다목적선(NSMV) 4호선 '론스타 스테이트' 명명식. 토트서비스가 선박건조관리를 맡고 한화필리조선소가 건조했다./사진=한화 제공 |
장기적으로는 50억달러를 들여 도크 2곳과 안벽 3곳을 추가하고, 연 2척이 안 되는 건조 능력을 20척까지 끌어올린다는 구상이다. 남의 설계를 미국 인력으로 짓되, 한국식 공정 관리로 미국 조선소보다 싸고 빠르게 짓는 것이 한화의 승부처다.
다만 납기 관리가 아직 완성된 것은 아니다. NSMV 4호선 '론스타 스테이트'는 당초 2025년 말 인도가 목표였지만 인력과 공급망 문제로 일정이 밀려 올해 8월에야 인도됐다.
◇ '마스가 1호'라지만…협력 패키지로 배정된 물량 아니다
국내에서는 이번 계약을 '마스가 1호 군함'으로 부르기도 한다. 그러나 LSM은 미 해군이 자체 예산과 조달 일정에 따라 추진해 온 사업이다. 한미 관세 협상에서 합의한 1500억달러 규모 조선협력 패키지를 통해 배정된 물량이 아니다.
한화의 50억달러 필리조선소 투자 계획은 마스가 틀 안에서 발표됐다. 하지만 이번 수주 자체는 한화가 2년 전 조선소를 인수해 미국 내 건조 자격을 갖춘 결과로 보는 편이 정확하다.
일정도 길다. 착공은 2027년 4분기이고, 토트서비스가 제시한 사업 첫 함정 인도 시점은 2030년이다. 7월 관리계약 당시 해군이 밝힌 2029년 가을보다 늦어졌다. 한화가 이 값에 배를 지어 이익을 남길 수 있을지는 2030년 전후에야 판가름 난다.
◇ 미국 진출 나선 K-조선…한화 계약이 남긴 원가 숙제
이번 계약은 미국 진출을 준비하는 다른 한국 조선사에도 숙제를 남겼다. HD현대는 미국 건설사 키윗과 합작해 2027년 착공, 2029년 가동을 목표로 미국에 조선소를 새로 짓는다.
삼성중공업은 미국 조선사 비거마린과 손잡고 군수지원함 정비(MRO)부터 문을 두드린다. 두 회사 모두 이제 한화가 받아든 가격과 일정을 기준점 삼아 미 해군과 마주하게 된다. 한화 역시 호주 오스탈의 미국 사업 부문 인수를 협상하며 두 번째 미국 조선소 확보를 노리고 있다.
미국 군함 시장의 문은 열렸다. 하지만 그 문 안에서 요구되는 것은 한국 조선소에서 증명한 기술력이 아니다. 미국 땅에서 증명해야 하는 원가 경쟁력이다.
[저작권자ⓒ 사회가치 공유 언론-소셜밸류. 무단전재-재배포 금지]