


제일기획 “삼성 모바일 예산 축소 기조…해외 마케팅 감소에 메모리값 상승도 영향”
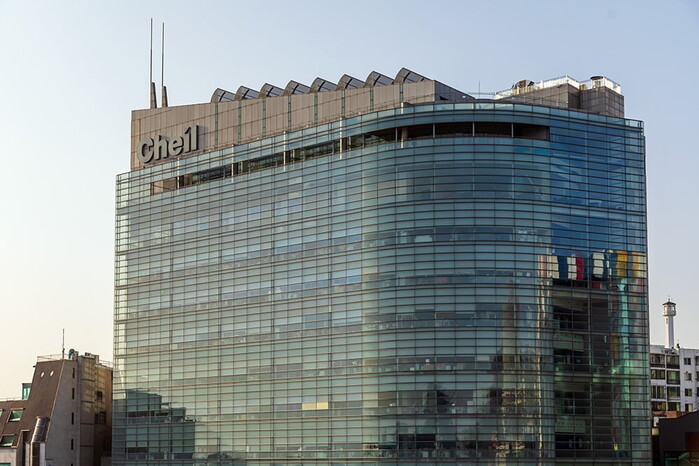 |
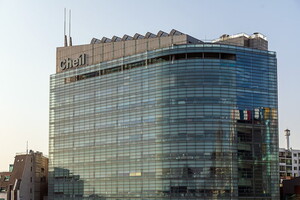
| ▲ 제일기획 사옥 전경./사진=제일기획 제공 |
[소셜밸류=변호인 기자] 메모리 가격 상승에 따른 원가 부담이 삼성전자 모바일경험(MX) 사업부를 거쳐 광고 계열사인 제일기획(030000)까지 번지고 있다는 분석이 나왔다.
증권사들이 삼성전자의 마케팅 예산 통제를 이유로 제일기획의 실적 전망을 잇달아 낮춘 가운데, 제일기획도 실제 삼성전자 모바일 사업부의 예산 축소 기조가 이어지고 있다고 확인했다.
6일 금융투자업계에 따르면 NH투자증권과 한화투자증권은 이날 제일기획의 목표주가를 나란히 낮췄다. NH투자증권은 기존 2만4000원에서 2만3000원으로, 한화투자증권은 2만5000원에서 2만4000원으로 하향 조정했다. 투자의견은 두 증권사 모두 ‘매수’를 유지했다.
두 증권사가 바라본 3분기 실적도 비슷하다. NH투자증권은 제일기획의 3분기 영업이익을 819억원, 한화투자증권은 810억원으로 예상했다. 모두 시장 컨센서스(증권사 평균치)인 914억원을 밑도는 수준이다. NH투자증권은 계열 광고주의 예산 집행 통제가 예상보다 장기화됐다고 분석했고, 한화투자증권 역시 주요 광고주의 마케팅 효율화 기조가 이어지면서 매체비 중심의 광고 집행이 부진했다고 봤다.
◇ 메모리값 상승, MX 원가 부담 거쳐 광고비까지
공통적으로 지목된 배경은 메모리 가격 상승이다. NH투자증권은 폴더블 플래그십 제품 출시에도 메모리 단가 상승이 마케팅비 절감으로 이어졌다고 분석했다. 한화투자증권도 메모리 가격 상승으로 MX 사업부 수익성이 하락하면서 신제품 출시에도 광고비 예산이 크게 축소됐다고 설명했다.
메모리 가격 상승은 삼성전자 내부에서 사업부별로 상반된 영향을 미친다. 메모리를 판매하는 반도체 사업에는 판매단가 상승이 실적 개선 요인이지만, 이를 부품으로 사용하는 스마트폰 사업에는 원가 부담으로 작용한다.
IBK투자증권은 지난 2일 보고서에서 삼성전자의 3분기 MX·네트워크 부문 영업손실을 1조1380억원으로 예상했다. 스마트폰 출하량 전망은 6100만대로 기존 추정치를 유지했지만 적자폭은 확대될 것으로 봤다. 같은 보고서에서 3분기 D램과 낸드 평균판매가격(ASP)은 전분기 대비 각각 20%, 22% 상승할 것으로 전망했다.
증권가의 이 같은 분석은 회사 설명과도 맞닿는다. 제일기획 IR 관계자는 이날 소셜밸류와의 통화에서 주요 고객사인 삼성전자 모바일경험(MX) 사업부가 예산을 축소하는 기조가 이어지고 있다고 설명했다. 특히 해외를 중심으로 마케팅 예산이 줄고 있으며, 메모리 가격 상승에 따른 ‘칩플레이션’도 그 배경 중 하나라고 했다. 회사는 이에 따라 기존 성장세와 비교해 실적이 다소 둔화됐지만 일시적인 영향으로 보고 있다고 덧붙였다.
다만 제일기획의 광고 사업 자체가 전반적으로 위축된 것은 아니라는 게 증권가의 평가다. NH투자증권은 비계열 광고주의 디지털·비매체 광고(BTL) 사업과 북미·신흥시장 신규 수주가 이어지고 있다고 봤다. 한화투자증권도 비계열 고객 확대와 소비자 직접 판매(D2C)·리테일·BTL 중심의 투자가 실적을 방어할 것으로 전망했다.
실적 부진에도 양사는 적극적인 주주환원을 주가 하방 지지 요인으로 꼽았다. 제일기획은 지난달 30일 기존 보유 자사주를 전량 소각하고, 향후 1년간 총 1400억원 규모의 자사주를 추가로 매입해 전량 소각하는 내용의 주주환원 계획을 공시했다. 이 가운데 400억원 규모의 자사주는 연말까지 우선 취득할 예정이다.
[저작권자ⓒ 사회가치 공유 언론-소셜밸류. 무단전재-재배포 금지]