


은행 측 “물류센터 대출 증가…대규모 시설은 배출량 크게 산정”
전체 금융배출 집약도는 6.7% 개선…2025년 전략목표 달성
[소셜밸류=변호인 기자] 기업의 사회적 가치를 높이고 책임을 다하는 ESG(환경·사회·지배구조) 경영이 화두로 등장한 지 오래다. ESG 경영은 실행 여부에 따라 기업의 생사가 갈릴 정도의 핵심으로 부상했다. 이에 소셜밸류(SV)는 기업의 ESG 전략과 실천 의지를 살펴보고, 지속가능한 기업으로서 자리매김하는데 보탬이 되고자 기획을 마련했다. <편집자주>
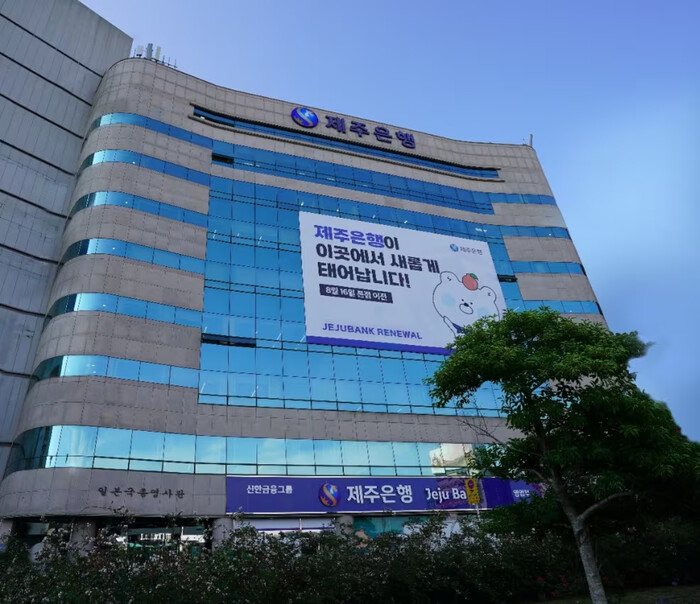 |
| ▲ 제주은행 본사 전경./사진=제주은행 제공 |
제주은행의 상업용부동산 금융배출량이 지난해 두 배 이상 증가한 배경에 물류센터 관련 프로젝트파이낸싱(PF) 대출 확대가 있었던 것으로 나타났다. 해당 자산군의 대출·투자 규모가 29.8% 늘어나는 동안 금융배출량은 108.9% 증가했다. 은행 측은 대규모 물류센터의 면적을 기준으로 배출량을 산정하는 방식이 영향을 미쳤다고 설명했다.
제주은행은 전체 금융배출 집약도를 낮춰 연간 목표를 달성했지만, 상업용부동산 부문에서는 오히려 집약도가 높아졌다. 금융회사가 어떤 자산에 자금을 공급하느냐에 따라 탄소배출 관리 성과가 달라지는 만큼, 전체 평균 지표의 개선과 개별 자산군의 변화는 구분해서 볼 필요가 있다. 제주은행은 지난 17일 서스틴베스트가 발표한 ‘2026년 하반기 ESG 베스트기업 100’에서 17위에 선정됐다.
◇ 상업용부동산 금융배출량 109% 증가…물류센터 대출 확대 영향
23일 제주은행의 ‘2025 ESG 추진실적’ 보고서에 따르면 지난해 상업용부동산 금융배출량은 3만6386tCO₂e(이산화탄소환산톤)로 2024년 1만7419tCO₂e보다 1만8967tCO₂e(108.9%) 증가했다.
금융배출량은 금융회사가 대출이나 투자로 자금을 공급한 기업·자산의 온실가스 배출량 가운데 해당 금융회사에 귀속되는 규모다. 금융의 기후 영향력을 보여주는 수치로, 최근 기후금융과 관련 금융사들의 책임이 커지고 있다.
제주은행은 탄소회계금융협회(PCAF) 방법론에 따라 6개 자산군의 금융배출량을 산정하고 있다.
상업용부동산 익스포저(위험 노출 규모)는 같은 기간 2944억원에서 3822억원으로 878억원(29.8%) 늘었다. 금융배출량 증가 속도가 자산 확대 속도를 크게 웃돌면서 익스포저 1억원당 금융배출량을 나타내는 집약도도 5.92tCO₂e에서 9.52tCO₂e로 60.8% 상승했다.
상업용부동산의 금융배출 집약도는 2023년 5.57tCO₂e, 2024년 5.92tCO₂e로 완만하게 상승하다 지난해 증가폭이 크게 확대됐다. 전체 금융배출량에서 상업용부동산이 차지하는 비중도 2024년 4.3%에서 지난해 8.6%로 높아졌다.
제주은행 관계자는 “2025년 PF 대출이 증가했고, 세부적으로 물류센터 관련 대출이 늘었다”며 “물류센터는 면적을 기준으로 배출량을 산정하기 때문에 대규모 물류센터는 배출량이 크게 잡히는 부분이 있다”고 말했다.
물류센터 관련 대출이 늘어난 데다 시설 면적이 배출량 산정에 반영되면서 상업용부동산 부문의 금융배출량 증가폭이 커졌다는 설명이다. 해당 지표에는 금융지원 규모와 자산의 특성뿐 아니라 배출량 산정에 활용되는 데이터도 영향을 미친다.
◇ 전체 집약도 목표 달성…금융배출량 증가는 상업용부동산에 집중
제주은행의 지난해 전체 금융배출량은 42만899tCO₂e로 2024년 40만2299tCO₂e보다 1만8600tCO₂e(4.6%) 증가했다. 2023년 38만7535tCO₂e에서 2년 연속 증가세를 이어갔다.
금융배출량 산정 대상 전체 익스포저는 2024년 3조7309억원에서 지난해 4조1854억원으로 12.2% 확대됐다. 자산 규모 증가율이 금융배출량 증가율보다 높아 전체 금융배출 집약도는 10.78tCO₂e/억원에서 10.06tCO₂e/억원으로 6.7% 개선됐다.
제주은행이 지난해 설정한 금융배출 집약도 전략목표는 10.47tCO₂e/억원이다. 실제 실적은 목표치를 밑돌았으며, 은행은 ESG 보고서에서 목표를 초과 달성했다고 평가했다.
제주은행 관계자는 “다른 부분에서는 배출량을 조절해 결과적으로 집약도가 하락했다”며 은행 전체의 탄소배출 관리 성과도 함께 설명했다.
자산군별로는 기업대출 및 비상장주식 부문의 금융배출량이 2024년 37만6955tCO₂e에서 지난해 37만5993tCO₂e로 962tCO₂e 감소했다. 모기지 부문도 1117tCO₂e에서 946tCO₂e로, 차량대출은 187tCO₂e에서 111tCO₂e로 줄었다. 반면 상장주식 및 회사채는 6497tCO₂e에서 7339tCO₂e로 증가했다.
자산군별 증감분을 합산하면 전체 금융배출량 증가의 양상이 더욱 뚜렷해진다. 지난해 은행 전체 금융배출량은 1만8600tCO₂e 늘었는데, 상업용부동산 부문에서만 1만8967tCO₂e 증가했다. 나머지 5개 자산군의 금융배출량은 합산 기준 367tCO₂e 감소했다.
제주은행의 전체 금융배출 집약도가 개선되는 동안 상업용부동산 부문에서는 배출량과 집약도가 모두 상승했다. 금융자산 확대에 따른 탄소배출 관리 성과가 자산군별로 엇갈리면서, 물류센터 관련 대출의 비중 변화가 은행 전체 금융배출량 증가를 주도했다.
[저작권자ⓒ 사회가치 공유 언론-소셜밸류. 무단전재-재배포 금지]